2026년 8월 31일 Google Research에서 TimesFM-3를 공개했다.
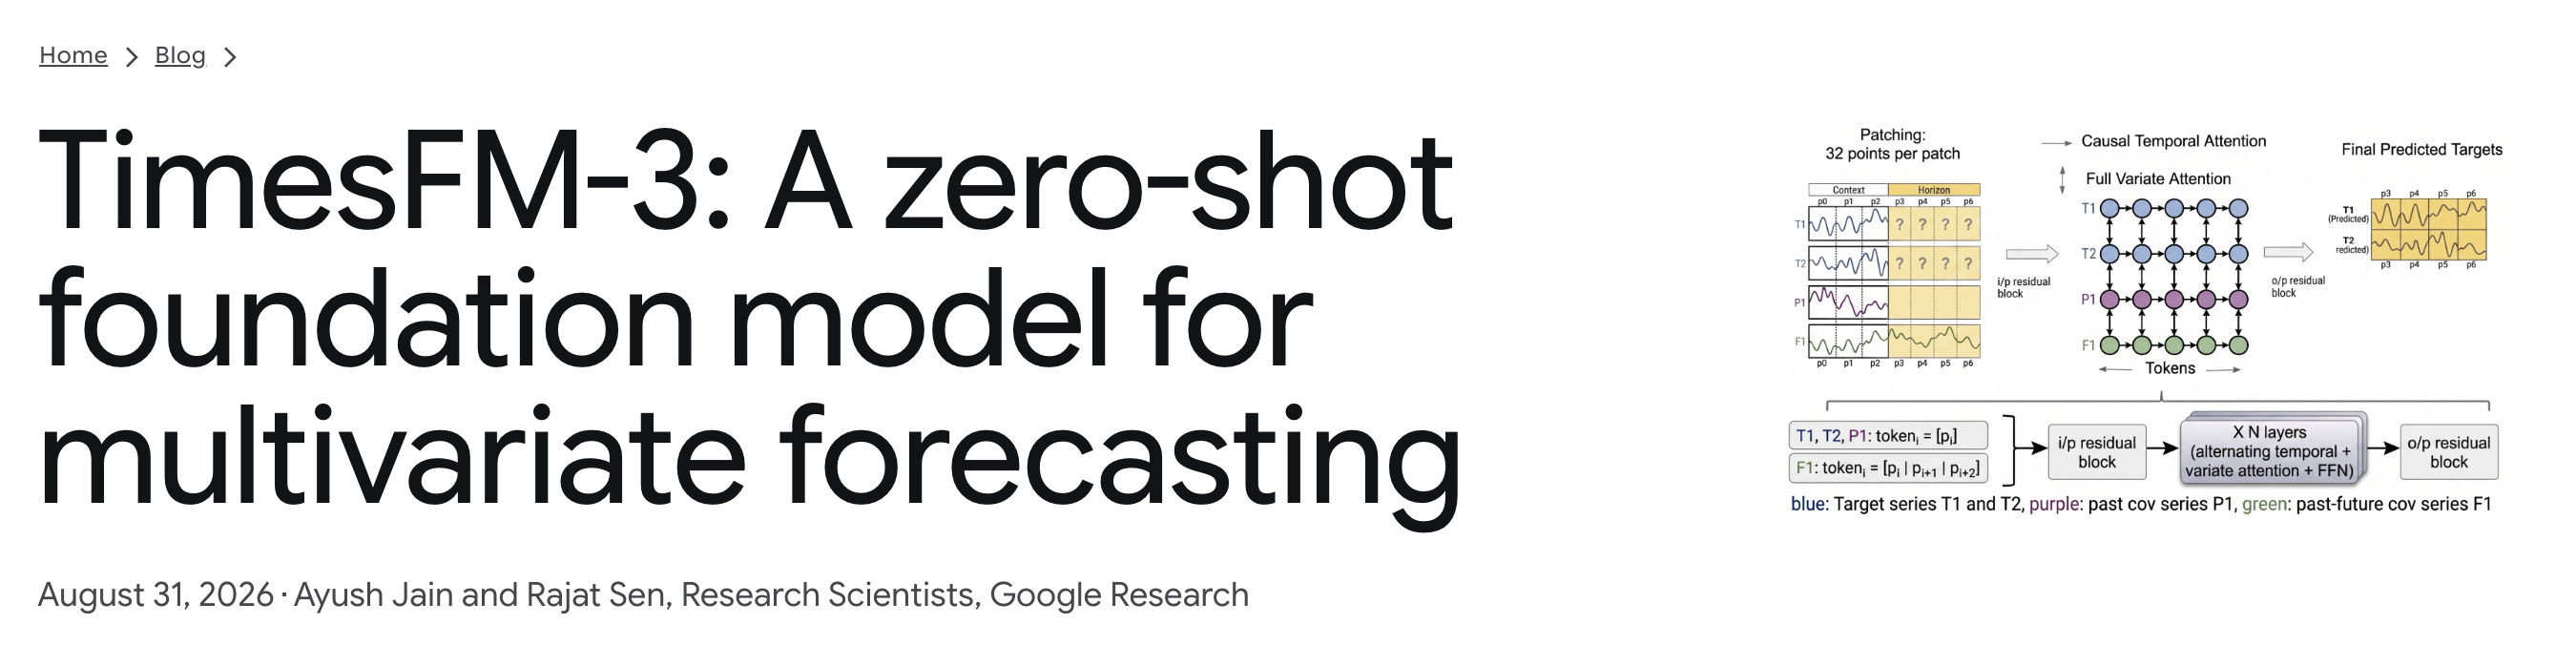
TimesFM은 시계열 예측을 위한 Foundation Model 계열인데, 이번 TimesFM-3에서 가장 큰 변화는 기존 단변량(Univariate) 중심의 예측을 다변량(Multivariate) 시계열 예측으로 확장했다는 점이다.
쉽게 말하면 기존 모델이 과거 매출만 보고 미래 매출을 예측했다면, TimesFM-3는 매출뿐 아니라 방문자 수, 날씨, 프로모션 일정처럼 여러 변수의 관계까지 함께 고려해 미래를 예측할 수 있다.
그리고 이 과정에서도 별도의 학습 없이 Zero-shot Forecasting을 지원한다.
TimesFM은 어떤 모델인가?
TimesFM은 Google Research가 개발한 시계열 Foundation Model이다.
일반적인 시계열 예측에서는 새로운 데이터가 들어올 때마다 해당 데이터에 맞춰 모델을 학습해야 한다.
예를 들어 매출 예측이라면,
매출 데이터
   ↓
모델 학습
   ↓
Hyperparameter Tuning
   ↓
Forecast
과 같은 과정이 필요하다.
ARIMA, XGBoost, LSTM, Temporal Fusion Transformer와 같은 기존 방식들도 대부분 특정 데이터에 맞춰 모델을 학습하거나 튜닝하는 과정이 필요하다.
TimesFM이 지향하는 방식은 조금 다르다.
대규모 시계열 데이터
        ↓
   Pre-training
        ↓
     TimesFM
        ↓
새로운 데이터 → 바로 Forecast
LLM이 대규모 텍스트를 미리 학습한 뒤 새로운 질문에 답하는 것처럼, TimesFM 역시 다양한 시계열 패턴을 미리 학습해 두고 새로운 데이터에 별도 Fine-tuning 없이 예측하는 Zero-shot Forecasting을 목표로 한다.
TimesFM-3에서 가장 크게 바뀐 점: Multivariate Forecasting
이전 TimesFM의 가장 큰 한계 중 하나는 기본적으로 각 시계열을 독립적으로 처리하는 Univariate Forecasting 모델이라는 점이었다.
예를 들어 아이스크림 판매량을 예측한다고 해보자.
기존 방식에서는 다음과 같이 과거 판매량을 기반으로 미래 판매량을 예측한다.
과거 아이스크림 판매량
        ↓
      TimesFM
        ↓
미래 아이스크림 판매량
하지만 실제 매출에는 훨씬 많은 변수가 영향을 준다.
예를 들어,
- 방문자 수
- 기온
- 프로모션 여부
- 휴일
- 다른 상품 판매량
등이 함께 영향을 미칠 수 있다.
TimesFM-3에서는 이를 하나의 Multivariate Forecasting 문제로 처리할 수 있다.
아이스크림 판매량─────┐
방문자 수 ──────────┤
기온 ──────────────┤
프로모션 일정 ───────┼─→ TimesFM-3 → 미래 판매량
휴일 정보───────────┤
관련 상품 판매량──────┘
이 변화 때문에 TimesFM-3는 이전 버전보다 실제 비즈니스 환경에서 활용하기 쉬운 구조가 됐다.
세 가지 종류의 변수를 처리한다
TimesFM-3는 크게 세 가지 형태의 시계열 정보를 활용할 수 있다.
Multiple Targets
여러 시계열을 동시에 예측하는 방식이다.
예를 들어 편의점의 경우,
아이스크림 판매량
음료 판매량
맥주 판매량
등을 동시에 예측할 수 있다.
각 상품의 판매량은 서로 독립적이지 않을 수 있기 때문에, 다른 시계열 정보를 함께 사용하는 것이 예측에 도움이 될 수 있다.
Past Covariates
예측하고자 하는 값은 아니지만, 과거에 관찰된 추가 변수다.
예를 들어 매장 판매량을 예측할 때 과거의 방문자 수를 함께 사용할 수 있다.
Past-Future Covariates
TimesFM-3에서 특히 유용한 부분이다.
미래의 값까지 이미 알고 있는 변수를 Forecast에 활용할 수 있다.
대표적인 예가 다음과 같다.
- 프로모션 일정
- 공휴일
- 계획된 가격 변경
- 날씨 예보
예를 들어 다음 주 금요일에 할인 행사가 있다는 사실을 미리 알고 있다면 이를 모델에 입력할 수 있다.
과거 매출
+
과거 프로모션 정보
+
미래 프로모션 일정
        ↓
    TimesFM-3
        ↓
미래 매출 Forecast
실제 수요 예측에서는 이런 Known Future Feature가 상당히 중요하기 때문에 실무적으로 의미가 큰 변화다.
TimesFM-3의 핵심 구조: Temporal Attention + Variate Attention
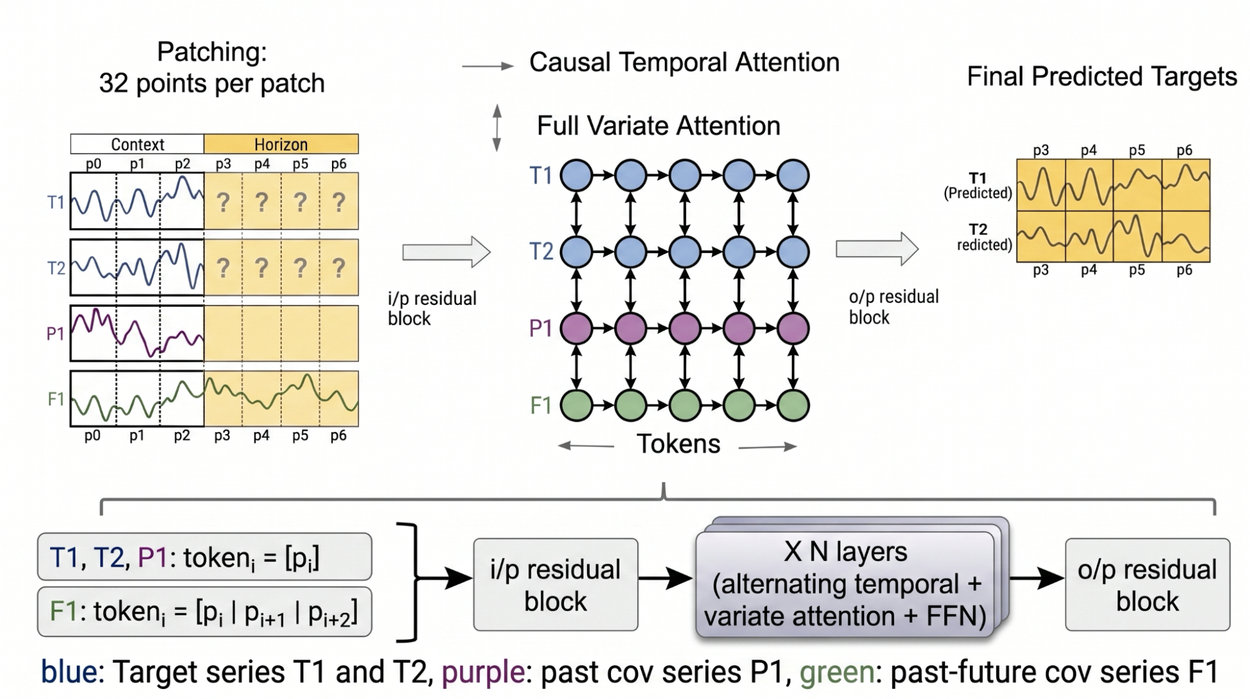
TimesFM-3는 약 3.3억 개의 파라미터를 가진 Decoder-only Transformer를 기반으로 한다.
하지만 일반적인 Transformer처럼 시간 순서만 보는 것이 아니라, 시계열 데이터를 두 개의 방향으로 처리한다.
하나는 시간 방향, 다른 하나는 변수 방향이다.
Temporal Attention
먼저 각 변수 내부에서 시간의 흐름을 본다.
t1 → t2 → t3 → t4 → t5
예를 들어 판매량이라면,
지난달 → 이번달 → 다음달
처럼 시간에 따른 패턴과 추세를 학습한다.
이때 미래 데이터가 과거 예측에 사용되지 않도록 Causal Attention을 사용한다.
Variate Attention
그 다음 같은 시점의 서로 다른 변수 관계를 본다.
         판매량
           ↕
방문자 수 ↔ 기온
           ↕
       프로모션
예를 들어 모델은 데이터에서 다음과 같은 관계를 학습할 수 있다.
기온 상승
   +
프로모션
   ↓
아이스크림 판매 증가
TimesFM-3는 이 두 Attention을 번갈아 적용한다.
Temporal Attention
        ↓
Variate Attention
        ↓
Temporal Attention
        ↓
Variate Attention
결과적으로 모델이 동시에
시간에 따른 패턴
+
변수 사이의 관계
를 학습할 수 있게 된다.
이번 TimesFM-3에서 Multivariate Forecasting이 가능해진 핵심 구조라고 볼 수 있다.
Time Series도 Token처럼 처리한다
TimesFM 역시 Transformer 기반 모델이기 때문에 시계열 데이터를 일종의 Token 형태로 바꿔 처리한다.
TimesFM-3에서는 연속된 32개의 Time Step을 하나의 Patch로 묶는다.
예를 들어,
t1 t2 t3 ... t32 | t33 t34 ... t64 | ...
라는 데이터가 있다면,
Patch 1 | Patch 2 | Patch 3 | ...
형태로 변환한다.
개별 Time Step을 모두 Transformer Token으로 사용하는 것보다 계산량을 줄이면서 긴 시계열 패턴을 처리할 수 있다.
Vision Transformer가 이미지를 Patch 단위로 처리하는 것과 비슷한 개념이다.
Autoregressive Forecasting에서도 변화가 생겼다
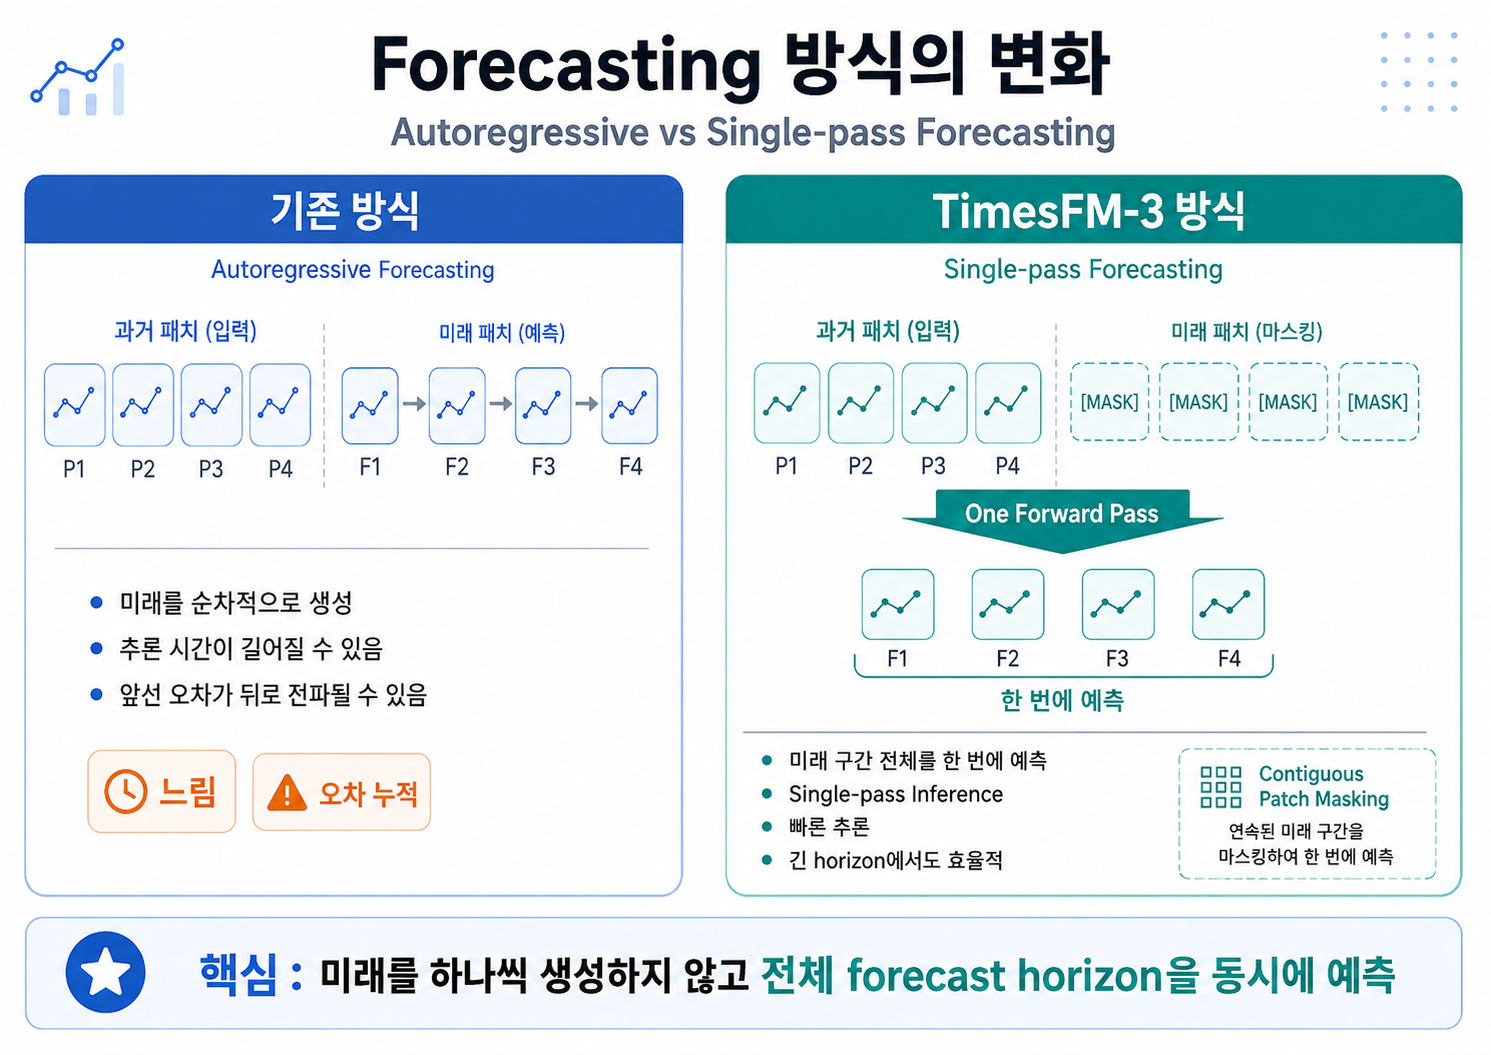
이번 TimesFM-3에서 개인적으로 흥미로운 변화 중 하나가 Non-autoregressive Forecasting이다.
기존 방식에서는 미래를 순차적으로 생성했다.
Past
 ↓
Future 1
 ↓
Future 2
 ↓
Future 3
 ↓
Future 4
LLM이 다음 Token을 하나씩 생성하는 방식과 유사하다. 하지만 이 방식은 Forecast Horizon이 길어질수록 문제가 생길 수 있다.
먼저 추론 시간이 증가한다. 그리고 앞에서 잘못 예측한 값이 이후 Forecast의 입력으로 다시 들어가면서 오차가 누적될 수도 있다. TimesFM-3에서는 이를 바꿔 미래 구간 전체를 하나의 Forward Pass에서 예측한다.
즉,
F1 → F2 → F3
처럼 하나씩 생성하는 것이 아니라,
       ┌ F1
Input ─┼ F2
       └ F3
형태로 한 번에 예측한다.
이를 통해 추론 속도를 높이고 긴 Forecast Horizon에서 발생할 수 있는 Error Propagation을 줄이는 것을 목표로 한다.
하나의 값이 아니라 예측 범위도 제공한다
시계열 예측에서 미래 값을 정확히 하나의 숫자로 맞추는 것은 현실적으로 어렵다.
따라서 실제 시스템에서는 예측값뿐 아니라 예측의 불확실성도 중요하다.
TimesFM-3는 Point Forecast와 함께 여러 Quantile을 출력한다.
예를 들어 예상 매출이 다음과 같이 나올 수 있다.
P10 : 900
P30 : 1,050
P50 : 1,200
P70 : 1,400
P90 : 1,600
단순히
예상 매출 = 1,200
이라고 표현하는 것보다,
중앙 예측값은 약 1,200이지만
상황에 따라 1,600 수준까지 증가할 가능성이 있음
과 같이 불확실성을 함께 활용할 수 있다.
재고관리, 에너지 수요 예측, 금융 등의 분야에서는 이런 Probabilistic Forecast가 특히 중요하다.
Zero-shot인데 변수 간 관계까지 추론한다
Google Research가 공개한 예 중 흥미로운 것이 프로모션과 아이스크림 판매량 사례다.
단순 Univariate Forecast에서는 과거 판매 패턴을 기반으로 미래를 예측한다. 하지만 TimesFM-3에 미래 프로모션 일정을 Covariate로 입력하면 프로모션 기간에 판매량이 증가하는 패턴을 Forecast에 반영한다. Google이 공개한 예제에서는 프로모션 기간에 약 20% 수준의 Sales Lift가 Forecast에 반영됐다. 중요한 점은 이 데이터셋을 이용해 TimesFM-3를 별도로 학습한 것이 아니라는 점이다.
모델이 Context에 주어진
Promotion
        ↓
Sales 증가
관계를 파악하고 이를 미래 Forecast에 적용한다.
즉, TimesFM의 Zero-shot 능력이 단순히 시계열 패턴을 연장하는 수준에서 여러 변수 사이의 관계를 활용하는 방향으로 확장된 것이다.
Benchmark 결과
Google은 TimesFM-3를 대표적인 시계열 Benchmark에서 평가했다.
대표적으로 다음 Dataset들이 사용됐다.
- GIFT-Eval
- FEV-Bench
- TIME
그리고 Chronos-2, Toto 2.0, TimesFM-2.5 등의 모델과 비교했다.
Google이 공개한 결과에서는 TimesFM-3가 Point Forecast와 Probabilistic Forecast 모두에서 전반적으로 높은 성능을 기록했다.
특히 흥미로운 점은 TimesFM-3를 Multivariate가 아닌 기존처럼 Univariate 형태로 사용했을 때도 경쟁력 있는 성능을 유지했다는 점이다.
즉,
TimesFM-3
   ↓
Univariate Mode
   ↓
기존 모델 대비 경쟁력 있는 성능

TimesFM-3
   +
Additional Variables
   ↓
Multivariate Forecasting
   ↓
추가적인 성능 향상
이라는 구조다.
TimesFM-3가 의미 있는 이유
시계열 Foundation Model이 처음 등장했을 때 가장 큰 장점은 Zero-shot Forecasting이었다.
대규모 Pre-training
        ↓
Foundation Model
        ↓
새로운 데이터에서 바로 Forecast
하지만 실제 기업의 Forecasting 문제는 대부분 여러 변수가 서로 영향을 준다.
매출만 해도
가격
프로모션
날씨
공휴일
방문자
관련 상품
등 많은 Feature가 함께 움직인다.
따라서 Univariate Forecasting만 지원하는 Foundation Model에는 분명한 한계가 있었다.
TimesFM-3에서는 이를
Zero-shot Forecasting
+
Multivariate Time Series
+
External Covariates
+
Probabilistic Forecasting
+
Single-pass Inference
까지 확장했다.
시계열 Foundation Model이 실제 Forecasting Pipeline에 좀 더 가까워졌다고 볼 수 있다.
기존 Forecasting 모델을 모두 대체할까?
TimesFM-3가 좋은 Benchmark 결과를 보여줬다고 해서 기존 Forecasting 모델이 바로 필요 없어지는 것은 아니다.
실제 프로젝트에서는 여전히 다음과 같은 모델들과 비교할 필요가 있다.
XGBoost / LightGBM
ARIMA
Prophet
Temporal Fusion Transformer
PatchTST
Chronos
Domain-specific Model
특히 회사 내부 데이터는 공개 Benchmark와 달리 Distribution이나 Business Rule이 상당히 특수할 수 있다.
또 Feature Engineering이나 설명 가능성이 중요한 환경에서는 기존 모델이 더 적합할 수도 있다. 따라서 당장 모든 Forecasting 모델을 TimesFM-3로 교체한다기보다,
새로운 Forecasting 문제
        ↓
TimesFM-3 Zero-shot
        ↓
강력한 Baseline 확보
        ↓
기존 Task-specific Model과 비교
처럼 사용하는 방식이 먼저 현실적일 것 같다.
기존에는 새로운 Forecasting 문제를 시작할 때 모델을 만들고 학습하는 과정부터 필요했다면, 이제는 Foundation Model을 이용해 학습하지 않은 상태에서도 상당히 강한 Baseline을 빠르게 만들 수 있다는 점 자체가 큰 장점이다.마무리
TimesFM-3에서 눈여겨볼 변화는 크게 세 가지다.
첫 번째는 Multivariate Zero-shot Forecasting이다.
여러 시계열과 외부 변수를 함께 사용하면서도 새로운 Dataset마다 모델을 다시 학습할 필요가 없다.
두 번째는 Temporal Attention과 Variate Attention을 결합한 구조다.
시간에 따른 변화뿐 아니라 서로 다른 변수 사이의 관계까지 Transformer가 직접 학습한다.
마지막은 Non-autoregressive Forecasting이다.
미래 값을 하나씩 생성하는 대신 전체 Forecast Horizon을 한 번의 Forward Pass에서 예측하면서 추론 효율을 높였다.
결국 TimesFM-3의 방향은 단순히 "더 성능이 좋은 시계열 모델"이라기보다,
LLM처럼 사전학습된 하나의 범용 모델을 다양한 Forecasting 문제에 바로 사용하는 것
에 가깝다.
예전에 주식 데이터를 기반으로 조건에 맞는 종목이나 시점을 알림으로 제공하는 프로젝트를 진행한 적이 있는데, 이번 TimesFM-3 내용을 보면서 당시와 같은 프로젝트에도 적용해볼 수 있지 않을까 하는 생각이 들어 정리하게 되었다.
주가 자체를 정확히 예측하는 용도로 단순 적용하기보다는, 거래량이나 변동성, 시장 지표, 관련 종목 등 여러 시계열을 함께 입력해 기존 알림 로직을 보조하는 Forecasting 모델로 활용하는 방향이라면 한번 테스트해볼 만할 것 같다.
참고자료
- Google Research — TimesFM-3: A zero-shot foundation model for multivariate forecasting
https://research.google/blog/timesfm-3-a-zero-shot-foundation-model-for-multivariate-forecasting/ - Google Research TimesFM GitHub
https://github.com/google-research/timesfm - TimesFM Hugging Face
https://huggingface.co/google/timesfm-2.5-200m-pytorch
'Tech News' 카테고리의 다른 글
| Gemini 3.8 Live 등장 — GPT-Live와 무엇이 다른가? (0) | 2026.09.16 |
|---|---|
| GPT-6 Astra 공개: 이제는 ‘답변하는 AI’보다 ‘직접 일하는 AI’에 가깝다 (0) | 2026.09.04 |
| GLM-5.3 공개: 코딩 에이전트 성능 강화와 Emergent Cyber Capability (0) | 2026.08.14 |
| Grok 4.6 공개: 더 똑똑한 모델보다 오래 일하는 Agent에 집중했다 (0) | 2026.08.13 |
| Inkling-Small 공개: 4분의 1 크기로 대형 Inkling을 넘어선 모델 (0) | 2026.07.31 |


